
企業版
ふるさと納税
企業の想いを
日本発の平和構築へ
企業版ふるさと納税(地方創生応援税制)で
日本から平和の担い手を増やし、
憎しみの連鎖をほどいていく取り組みをご支援いただけます。
認定NPO法人アクセプト・インターナショナルが支部を置く佐賀県は、ふるさと納税制度を通じたNPO等への支援を行ってきた全国的にも珍しい自治体です。当法人もご縁をいただき、2024年から佐賀県での活動を開始しました。
この度、佐賀をはじめとした国内外での問題解決の実践が評価され、企業版ふるさと納税活用型事業(2027年度実施)にも採択されました。本制度では寄付金の97%が当法人の活動に活用されます。
企業版ふるさと納税の税制優遇をご活用いただきながら、共に日本から新たな問題解決の前例を創り上げることができれば大変幸甚です。
お問い合わせはこちら
フォームからのお問い合わせ
お問い合わせフォーム企業版ふるさと納税(地方創生応援税制)とは
企業版ふるさと納税(地方創生応援税制)とは、自治体による地域課題解決を目的とした認定事業に対して企業が寄付を行うと、法人関係税(法人住民税および法人税、法人事業税)から税額控除される制度です。
通常の自治体への寄付の場合は損金算入により約3割の税負担の軽減効果が得られるので、企業版ふるさと納税による最大約6割の税額控除と合わせると、合計で最大約9割の節税効果が得られます。
ご寄付額
損金算入による
税負担軽減
約3割
税額控除
最大約6割
法人住民税および法人税4割+法人事業税2割
企業負担
約1割
企業版ふるさと納税で実現したいこと
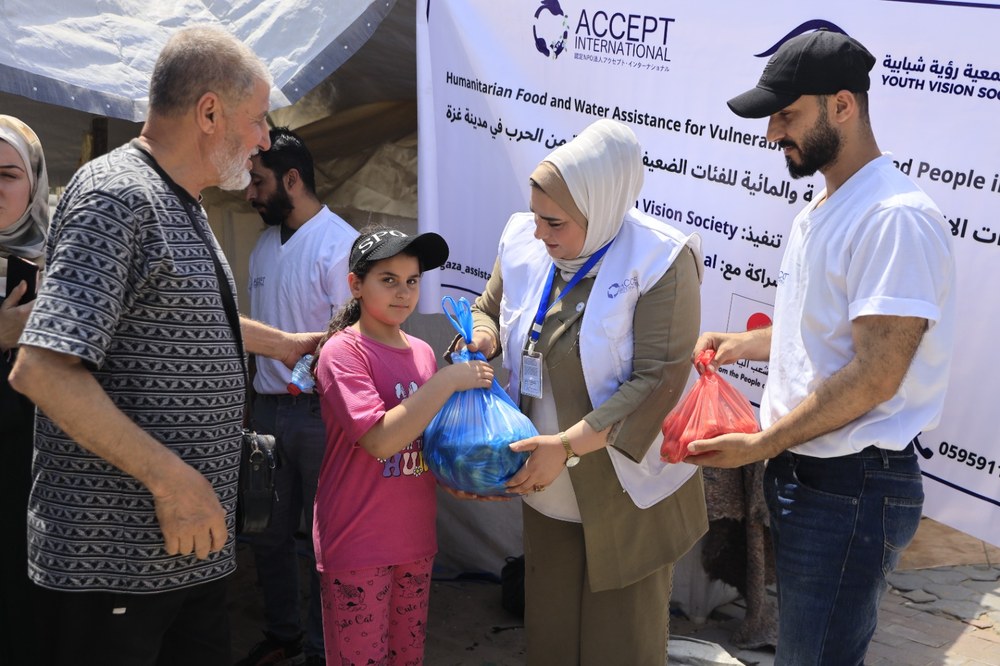
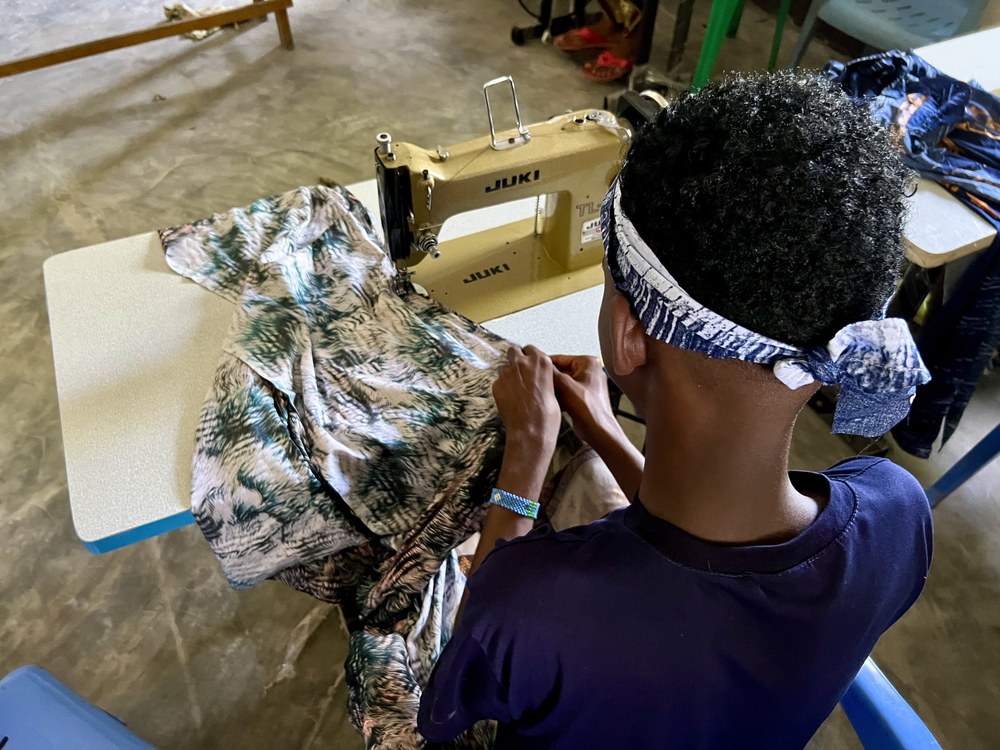
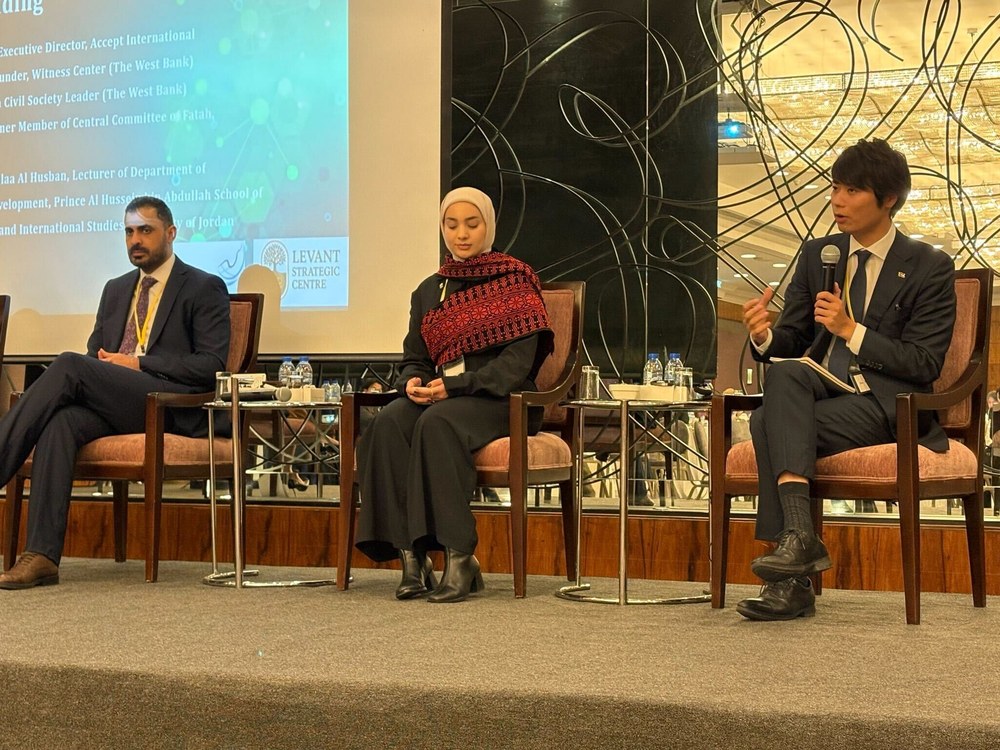
当法人はソマリアやイエメン、パレスチナなどの紛争地を含む世界各地で、複雑かつ解決困難なテロ・紛争の課題に向き合いながら、現場に根ざした実践的なアプローチを創り上げ、前例と実績を積み重ねてきました。
本事業ではそうした強みを活かして、佐賀県を拠点とした問題解決実践プログラムを実施します。さらに当法人が海外事業で培ってきた実践的な知見をプログラムに活かすことで、日本発で共に憎しみの連鎖をほどいていく活動を加速させます。

税制メリットを超えた価値
税制優遇を活用することで、同じ自己負担額でもより大きな金額の寄付を実現できるのが本制度の大きな特徴です。さらに、アクセプト・インターナショナルの企業版ふるさと納税は、そうした税制メリットにとどまらない価値を企業の皆様と共に創り出すことができます。
-
1. ご寄付を通じた社会貢献の発信

ご希望に応じて佐賀県のホームページで企業名やご寄付の実績が公開されるほか、1回の寄付額が100万円以上の企業には佐賀県及び当法人から感謝状を贈呈します。また、当法人としてもご寄付についての広報をさせていただきます(方法は別途相談)。これにより、貴社の社会貢献活動を幅広く社会に伝えることができます。
-
2. 社員の皆様が社会課題解決に触れる機会

本事業で実施する問題解決実践プログラムには、社員の皆様にもオブザーバー参加いただく機会を設ける予定です。例えば、武士道や葉隠など古来から現代まで続く日本人ならではの価値観を学ぶセミナーに加え、幕末〜明治にかけての社会変革の立役者となった人々のゆかりの地を訪問し議論を深めるツアーなどです。オブザーバー参加を通じて困難な社会課題の解決に向けて実践する人々の姿に触れることで、社員の皆様が自身の業務と社会とのつながりについて考えるきっかけを提供します。※オブザーバー参加は寄付の対価として提供するものではなく、寄付の有無や金額による優先的な参加枠は設けていません。見学・聴講の機会や受入条件はプログラムの実施内容等に応じて決定します。
-
3. 従業員エンゲージメント・満足度の向上
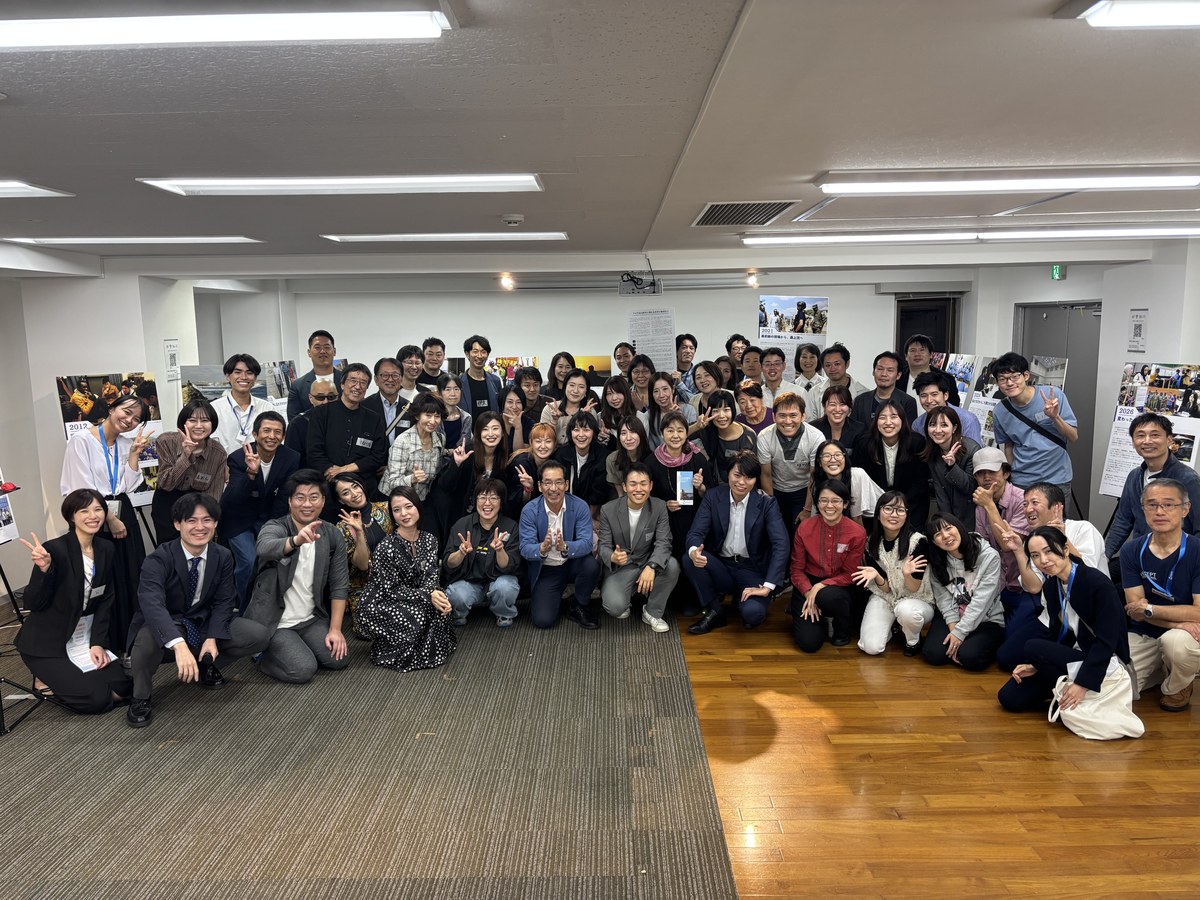
問題解決実践プログラムへのオブザーバー参加をはじめ、活動報告会などを通じて企業版ふるさと納税でお寄せいただいたご寄付がどのような成果につながったのかをお伝えします。こうした機会を通じて社員の皆様が社会課題解決への理解を深め、自社の社会貢献活動に誇りを感じることで、企業理念の浸透や従業員エンゲージメント・満足度の向上にもつながると考えています。※寄付企業への個別の研修やワークショップを寄付の対価として提供するものではありません。
お問い合わせはこちら
フォームからのお問い合わせ
お問い合わせフォーム企業版ふるさと納税の全体像
本制度は以下のような関係性で成り立っています。貴社からのご寄付は佐賀県に向けて実施されますが、寄付金の97%が当法人に交付される仕組みです。その寄付金をもとに、海外事業での実践を踏まえた問題解決実践プログラムを行い、日本から平和に向けた循環を生み出します。

- 企業・法人 → 佐賀県
- 佐賀県外に本社(地方税法上の主たる事務所または事業所)がある法人が寄付を実施
- 佐賀県 → 当法人
- 寄付金の97%を交付
- 佐賀県 → 企業・法人
- 領収書の送付・税額控除、ホームページへの企業名等の掲載、知事からの感謝状の贈呈(1回の寄付が100万円以上)
- 当法人 → 佐賀県
- 佐賀を拠点としたプログラム実施、情報連携・事業実施後の報告
- 当法人 → 企業・法人
- 広報協力、社員様向け報告会や研修、感謝状等のご提供
- 企業・法人 → 当法人
- 研修プログラムへの社員派遣
寄付金額のご検討方法
企業版ふるさと納税での寄付額は、貴社の課税所得金額、本社所在地、資本金の額に加え、法人関係税に設定されている控除上限などを踏まえて決定いただく必要があります。以下は寄付額のご検討にあたっての主な考え方です。
①自己負担割合が寄付金の1割になるようにご寄付いただく方法
一定の税務条件のもとでは、課税所得金額の約1%を寄付額の目安とすることで、実質的な自己負担割合を約1割に抑えられる場合があります。例えば5,000万円の課税所得がある資本金1億円以下の企業であれば寄付額は50万円程度となり、自己負担額は約5万円になります。
自己負担割合を約1割に抑える方法に加え、税制優遇をより積極的に活用する考え方として、以下の2つの方法もご紹介します。
②企業版ふるさと納税の税制メリットを最大限に活用する方法
企業版ふるさと納税の税額控除枠を使い切るように寄付いただく方法で、一定の税務条件で試算すると寄付額に占める実質的な自己負担割合は約4割になります。例えば5,000万円の課税所得がある資本金1億円以下の企業であれば500万円程度の寄付となり、自己負担額は約200万円になります。
③自己負担額からご寄付金額を逆算する方法
実質的な自己負担額からご寄付額をご検討いただく方法もあります。例えば5,000万円の課税所得がある資本金1億円以下の企業であれば、仮に自己負担額が100万円になるようにすると寄付金額は約325万円となります。言い換えれば、実質負担約100万円で、約325万円を寄付できる場合があるということです。
※寄付額に対する税負担軽減の割合は、企業ごとの課税状況等によって異なります。上記の金額は一定の税務条件を仮定した試算例であり、実際の自己負担額を保証するものではありません。具体的な寄付額をご検討の際は、顧問税理士等にご確認ください。
お申し込みの流れ
お申し込みからご寄付の流れは以下の5ステップです。申し込みから寄付完了まで通常2週間程度を見込んでいますので、余裕を持ってお手続きください。
1当法人へのご連絡
企業版ふるさと納税を通じたご寄付の意向を以下のフォームまたはお電話からご連絡ください。
お問い合わせはこちら
フォームからのお問い合わせ
お問い合わせフォーム2寄付申出書のご提出
当法人から企業版ふるさと納税の「寄付申出書」をメールでお送りいたします。必要事項をご記入の上、佐賀県県民協働課宛にメールにてご提出ください。
3納入通知書での寄付金の納入
佐賀県から貴社宛に「納入通知書」が送付されます。納入通知の日から起算して30日以内に記載の口座へお振込みください。
※佐賀県から寄付額や納入時期等について確認の連絡をさせていただく場合があります。
4寄付金受領証明書および御礼状の送付
最大2週間程度で入金の確認が行われ、佐賀県より貴社宛に寄付金受領証明書と御礼状が送られます。
5佐賀県のホームページで企業名等の掲載
寄付申出書で掲載を希望された場合、企業名等が佐賀県のホームページで公開されます。1回の寄付額が100万円以上の企業でご希望の場合には、佐賀県から感謝状が送られます。また、当法人からも感謝状などをお送りするほか、プログラムへの社員様のオブザーバー派遣やご寄付の広報などについてご相談をさせていただきます。
代表メッセージ
よくあるご質問
問題解決実践プログラムはどのようなものですか?
講義としては、武士道や葉隠など古来から現代まで続く日本人ならではの価値観とアクセプト・インターナショナルの知見を掛け合わせたリーダーシップ・問題解決を学ぶセミナーや、幕末〜明治にかけての社会変革に関わった人々のゆかりの地を訪問し議論を深めるツアーなどを予定しています。その後、プログラム参加者がそれぞれ問題解決のための企画を立案し、フィードバックを行いながら実践をしていく1年間のプログラムです。2027年4月から参加者を募集し、同年5月から2028年3月までの実施を予定しています。。
寄付額が決まっていなくても相談できますか?
はい。ご寄付の意向や決算期、想定する自己負担額などを伺いながら、検討材料をご案内します。それらをもとに最終的な税務判断は顧問税理士等へご確認いただければ幸いです。
いつまでに申し込めばいいですか?
決算期に応じて企業ごとに適切なタイミングが異なると考えていますが、お手続きには概ね2週間を要します。そのため寄付を予定する事業年度内に余裕をもってご相談いただければ幸いです。※本事業への寄付申出期限は2027年11月30日、寄付金の納入期限は2027年12月28日ですが、事業自体は2027年4月から開始のためそれまでのご寄付をご検討いただければ大変幸甚です。
税制優遇を受けるには、どのような条件がありますか?
本制度の税額控除は、青色申告書を提出する法人が対象です。また、1回当たり10万円以上の寄付であること、寄付先の地方公共団体に本社が所在していないことなどの条件があります。
佐賀県内に支店があります。対象になりますか?
制度上の「本社(主たる事務所または事業所)」が佐賀県「外」であれば対象になります。個別の状況は佐賀県または顧問税理士等へご確認ください。
税制優遇はいつの事業年度に適用されますか?
原則として、佐賀県に寄付金を実際に納入した日が属する法人の事業年度に適用されます。本事業は2027年度実施事業となりますが、2026年中に納入いただいた場合は、寄付を行った法人の事業年度に応じた税務処理となります。
経理側で特別な処理が多く発生しますか?
基本的には納付書をもとに佐賀県へ寄付を行い、県が発行する寄付金受領証明書を用いて税務申告をしていただきます。当法人が最初の相談窓口となり、寄付申出書や県とのやり取りについてもご案内します。まずはフォームまたはお電話でお問い合わせください。
赤字決算でも寄付できますか?
寄付自体は可能ですが、当期の税額控除は法人関係税の課税状況に左右されます。損金算入による軽減効果は、欠損金の繰越控除に反映される場合があります。個別判断は顧問税理士等へご確認ください。
税額控除は必ず寄付額の6割になりますか?
いいえ。各税目に控除上限があるため、課税所得・資本金・所在地等により控除額は異なります。本ページでお示しした計算例は検討の目安としてご覧ください。
佐賀県と直接やり取りする必要がありますか?
寄付申出書の提出や入金は貴社から佐賀県に対して行っていただく必要があります。当法人でも最初のご相談から流れをご案内し、必要に応じて県と連携いたしますのでご安心ください。
寄付後に得られるものはありますか?
企業版ふるさと納税では、寄付の対価として経済的利益を提供することは認められていません。一方、ご希望に応じて佐賀県のホームページで企業名等が紹介されるほか、1回の寄付額が100万円以上の場合は佐賀県から感謝状が贈呈されます。また、当法人からも感謝状の贈呈やご寄付を通じて実現した成果のご報告を行います。そのほか、問題解決実践プログラムの一部へのオブザーバー参加など、寄付の有無によらずご参加いただける機会についてもご案内します。
お問い合わせはこちら
フォームからのお問い合わせ
お問い合わせフォーム

